Devis gratuit, sans engagement Marseille · 13000
Franchise et libre choix du réparateur : vos droits après un sinistre à Marseille
Loi Hamon, article L211-5-1, réseau de l'assureur, cession de créance, franchise : ce que vous pouvez accepter ou refuser après un sinistre auto.
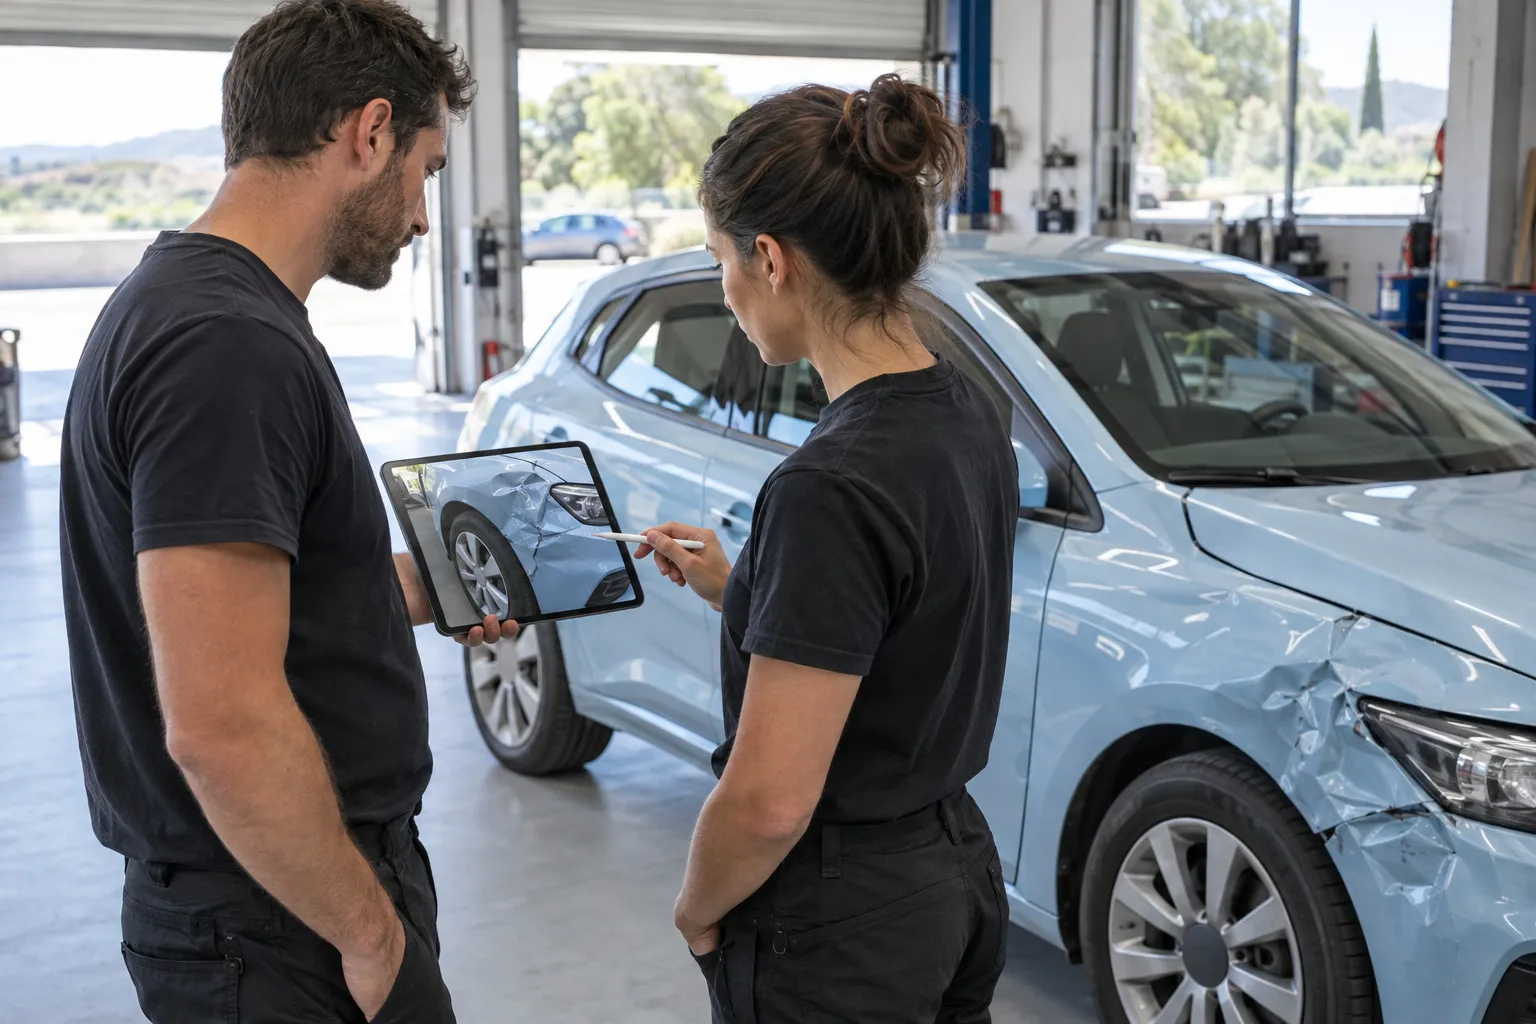
Oui : après un sinistre, vous avez le droit de choisir votre réparateur. Votre assureur peut vous recommander un garage de son réseau, mais il ne peut pas vous l’imposer. Cette liberté est inscrite à l’article L211-5-1 du code des assurances, issu de la loi Hamon du 17 mars 2014 (n° 2014-344). L’assureur est même tenu de vous le rappeler dès la déclaration du sinistre. Voici ce que cela change concrètement pour un automobiliste marseillais.
Que dit exactement la loi sur le libre choix du réparateur ?
Depuis la loi du 17 mars 2014, le code des assurances précise que l’assuré est libre de choisir le professionnel qui réparera son véhicule. L’assureur doit informer de cette faculté, notamment dans les documents contractuels et au moment du sinistre. Il peut vous suggérer un réparateur, parfois avec des conditions avantageuses, mais votre refus ne peut pas, en principe, vous être opposé comme une faute.
Attention toutefois : « en principe » ne veut pas dire « sans nuance ». Certains contrats proposent une formule avec garage conventionné, où la prise en charge est organisée différemment. Le plus sûr est de lire la clause concernée de votre contrat avant de choisir, et de demander à l’assureur de confirmer par écrit les conséquences de votre choix.
Mon assureur me propose son réseau : que puis-je refuser ?
Vous pouvez refuser la proposition de garage et indiquer le carrossier de votre choix. Vous pouvez aussi demander à comparer plusieurs devis avant d’accepter quoi que ce soit. Ce que vous ne pouvez pas faire, c’est ignorer l’expertise quand l’assureur la juge nécessaire : l’évaluation des dégâts reste une étape normale du dossier.
Le plus simple est de procéder dans cet ordre :
- Déclarez le sinistre et conservez l’accusé de réception.
- Si on vous oriente vers un garage, répondez poliment que vous préférez choisir vous-même.
- Obtenez un devis du carrossier de votre choix.
- Transmettez-le à l’assureur, qui peut le faire examiner par son expert.
Notre page sur la réparation après accident à Marseille détaille ce déroulé de la déclaration à la réparation.
La franchise : qui la paie, et comment la comparer au devis ?
La franchise est la somme qui reste à votre charge sur un sinistre indemnisé. Son montant dépend de votre contrat et du type de sinistre : il n’est pas fixé par le carrossier et nous ne pouvons pas le connaître à votre place. Lorsque vous recevez un devis, comparez-le avec cette somme : si le coût est du même ordre, déclarer le sinistre n’apporte pas grand-chose et peut, selon votre contrat, influencer la suite de votre cotisation.
Exemple de raisonnement, sans chiffre officiel : votre contrat prévoit une franchise donnée, le devis pour un pare-chocs est un peu supérieur à cette franchise. Vous pouvez demander un second avis pour savoir si une réparation plus simple est possible. Pour une bosse, voyez si un débosselage sans peinture peut suffire, ce qui change le calcul.
La cession de créance : être payé sans avancer l’argent
Quand l’assureur prend en charge la réparation, il règle la facture, hors franchise. Pour ne pas vous demander d’avancer le montant, de nombreux réparateurs acceptent la cession de créance : vous leur cédez votre droit à indemnisation, et ils sont payés directement par l’assureur. L’article L211-5-2 du code des assurances encadre cette pratique, qui protège le réparateur et vous évite une avance. Vous ne payez alors au carrossier que la franchise, et les éventuels travaux non pris en charge.
Cette option dépend du carrossier : demandez-lui, lors du devis, s’il l’accepte.
Et si l’assureur tarde ou conteste le devis ?
Un désaccord sur le chiffrage est courant : l’expert peut juger un élément réparable là où le carrossier propose de le remplacer, ou inversement. Dans ce cas, demandez à connaître précisément les points contestés. Nous pouvons vous aider à argumenter techniquement, et vous pouvez saisir le service réclamation de l’assureur puis, si nécessaire, la médiation de l’assurance. Conservez tous vos échanges.
Quels documents garder pour vous protéger ?
Conservez la déclaration de sinistre et son accusé de réception, le constat amiable, les photos, le devis du carrossier, ainsi que tout courrier ou message de l’assureur évoquant un garage conseillé. Si une conversation téléphonique change quelque chose à la prise en charge, demandez qu’elle soit confirmée par écrit. En cas de litige sur la franchise ou le choix du réparateur, ces pièces permettent de retracer qui a dit quoi, et à quel moment.
Ce que nous faisons pour votre dossier
Nous sommes carrossiers, pas assureur, ni expert, ni conseil juridique : cette page ne remplace pas la lecture de votre contrat. Quand vous nous envoyez une demande, nous vous rappelons rapidement avec un devis gratuit détaillé, que vous êtes libre de comparer à d’autres ou de transmettre à votre assureur. Nous pouvons accepter la cession de créance quand le dossier s’y prête, et nous vous aidons à rassembler les pièces utiles pour l’expert.
Sources : article L211-5-1 du code des assurances et loi n° 2014-344 du 17 mars 2014 (loi Hamon) ; article L211-5-2 pour la cession de créance. Pour un premier avis, vous pouvez aussi consulter la page sur les repères de prix indicatifs.
Questions fréquentes
Mon assureur peut-il m'obliger à utiliser le garage qu'il recommande ?
Non. Le code des assurances (article L211-5-1) vous laisse choisir librement le réparateur. L'assureur peut proposer des professionnels de son réseau, mais la décision vous revient.
Refuser le garage de l'assureur change-t-il ma franchise ?
Cela dépend de votre contrat. Lisez les conditions générales et demandez par écrit à l'assureur si une clause modifie la prise en charge. En cas de doute, gardez la réponse écrite.
Qu'est-ce que la cession de créance chez le carrossier ?
C'est un mécanisme qui permet au réparateur d'être payé directement par l'assureur, vous évitant d'avancer le montant hors franchise. Il est prévu par l'article L211-5-2 du code des assurances.
La franchise est-elle toujours due ?
En général oui, quand le contrat en prévoit une pour le type de sinistre déclaré. Son montant et ses cas d'application figurent dans votre contrat, pas chez le carrossier.
Puis-je réparer sans déclarer et payer moi-même ?
Oui. Pour un dégât modeste, comparer le devis et la franchise est un réflexe utile. Si vous renoncez à déclarer, vous réglez vous-même le carrossier.
Envoyez vos photos, recevez votre devis
Décrivez les dégâts, joignez quelques photos : nous les regardons de près et nous vous rappelons rapidement, au moment qui vous arrange.
Voir aussi
- Bosse de parking en centre-ville de Marseille : la réparer sans peindre
- Carrosserie d'utilitaire et de véhicule d'entreprise à Marseille
- Débosselage avant restitution de leasing ou de LLD à Marseille
- Débosselage sans peinture à Marseille : quand c’est possible
- Voiture grêlée à Marseille : réparer sans attendre
- Peinture, pare-chocs et rayures : ce que fait un carrossier